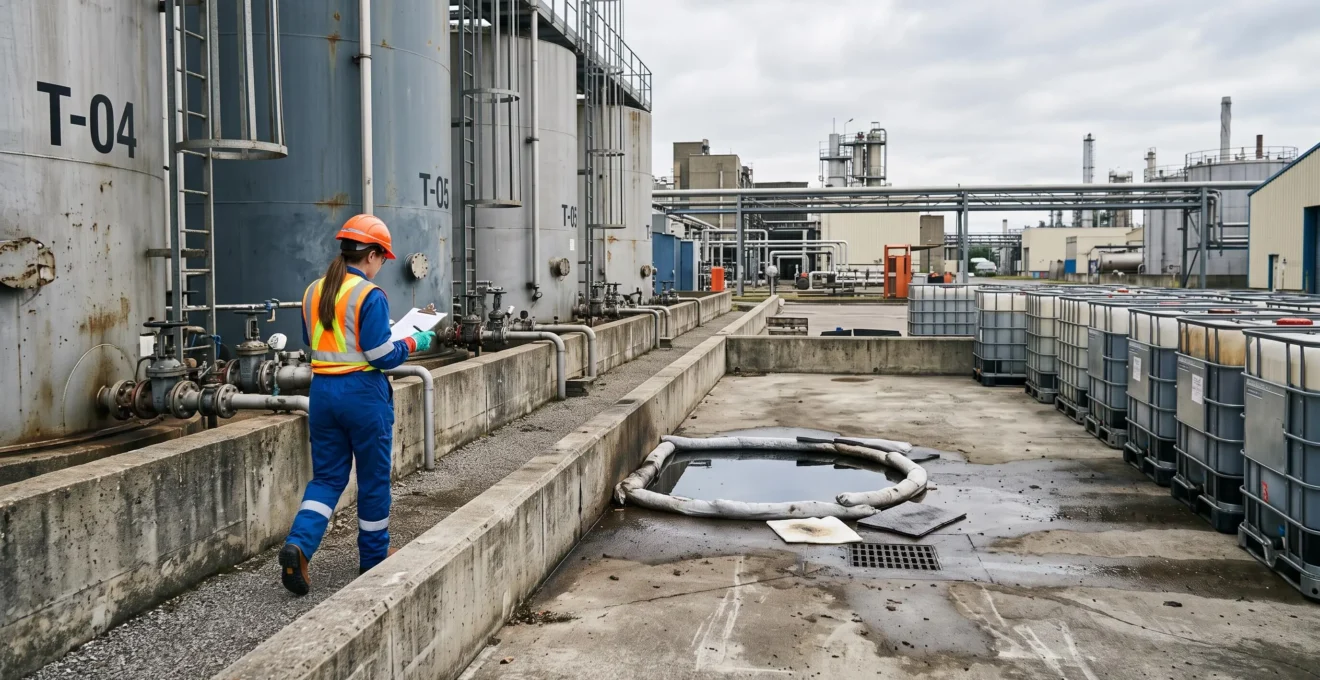
Lorsqu’une entreprise industrielle classée ICPE reçoit un refus de couverture ou constate que son contrat de responsabilité civile exploitation standard exclut précisément les risques environnementaux auxquels elle est exposée — pollution accidentelle d’un cours d’eau, contamination des sols, incendie avec rejet chimique —, la question devient urgente : comment sécuriser financièrement l’activité face à un sinistre qui pourrait engager la responsabilité de l’exploitant et menacer la pérennité de l’entreprise ?
Le cadre réglementaire français impose à l’exploitant d’une installation classée pour la protection de l’environnement une responsabilité environnementale étendue, mais les contrats d’assurance standards excluent généralement la pollution progressive, la dépollution des sols et les activités jugées trop risquées. Cette situation crée un écart critique entre l’obligation de conformité et la réalité de la couverture assurantielle disponible.
Cet article explique les mécanismes de couverture spécialisés mobilisables pour les dommages environnementaux et la pollution accidentelle, les raisons pour lesquelles les contrats standards laissent ces risques industriels sans protection réelle, et la démarche structurée permettant de préparer un dossier de souscription convaincant auprès des acteurs spécialisés du marché.
Assurance risques spéciaux : que couvre-t-on réellement en matière de dommages environnementaux et de pollution accidentelle ?
La pollution accidentelle désigne un événement soudain, non intentionnel et imprévu, qui entraîne une contamination de l’environnement : rupture brutale d’une canalisation provoquant un déversement d’hydrocarbures dans un cours d’eau, explosion sur un site de stockage chimique entraînant un rejet atmosphérique, incendie d’un entrepôt de déchets générant des eaux d’extinction polluées. Cette notion s’oppose à la pollution progressive ou graduelle, qui résulte d’une infiltration lente, d’une fuite chronique non détectée ou d’un processus de contamination étalé dans le temps.
Cette distinction conditionne l’existence même de la couverture assurantielle : la pollution accidentelle peut être prise en charge par des garanties spécialisées, tandis que la pollution progressive est généralement exclue des contrats standards. Pour un dirigeant d’entreprise industrielle classée ICPE, comprendre cette différence permet d’identifier précisément les scénarios de sinistre réellement couverts et ceux qui resteront à la charge de l’exploitant.
Les dommages environnementaux couverts par une garantie pollution accidentelle incluent typiquement la contamination des sols consécutive à un événement soudain, la pollution des eaux de surface ou souterraines résultant d’un déversement accidentel, les atteintes à la biodiversité causées par un rejet chimique imprévu, et les frais de dépollution engagés pour remettre le site en conformité après le sinistre. Selon la garantie RCAE présentée par France Assureurs, l’étendue de la couverture dépend explicitement des contrats souscrits et peut prendre en charge, selon les cas, les conséquences pécuniaires de dommages subis par des tiers ainsi que les frais de dépollution des sols, des eaux et des bâtiments.
Le cadre réglementaire français impose à l’exploitant d’une installation classée pour la protection de l’environnement une responsabilité environnementale étendue. Le Code de l’environnement définit les obligations de l’exploitant en matière de prévention et de réparation des dommages causés à l’environnement, indépendamment de l’existence d’une faute. Certaines installations classées sont soumises à une obligation de garanties financières visant à assurer la mise en sécurité du site : un arrêté ministériel fixe la liste précise des rubriques ICPE concernées, liste qui a été modifiée par des réformes réglementaires ultérieures.
Cadre ICPE et responsabilité de l’exploitant : La classification d’une installation en régime de déclaration, d’enregistrement ou d’autorisation détermine le niveau d’exigences réglementaires applicables. L’exploitant reste responsable des conséquences environnementales de son activité, qu’une assurance soit souscrite ou non.
Pour les entreprises industrielles évoluant dans des secteurs jugés à risques aggravés — recyclage et valorisation des déchets, fonderie, transformation du bois, entrepôts logistiques stockant des matières dangereuses —, des solutions d’assurance spécialisées existent sur le marché français. Ces solutions se distinguent des contrats standards par leur capacité à analyser le risque réel de chaque site, à proposer des garanties sur-mesure adaptées aux expositions spécifiques, et à accepter des activités habituellement refusées par les assureurs généralistes. Pour explorer ces solutions adaptées aux risques industriels atypiques, suivez ce lien.
Prenons un exemple concret : une fonderie dispose d’un atelier de traitement de surface avec des cuves de bains chimiques. Un incident technique provoque la rupture d’une canalisation de transfert, entraînant le déversement de plusieurs centaines de litres de solution acide dans le réseau d’eaux pluviales, qui rejoint un cours d’eau proche. Ce scénario constitue une pollution accidentelle : événement soudain, identifiable dans le temps, causant un dommage environnemental immédiat. Une garantie pollution accidentelle correctement dimensionnée prendrait en charge les frais de confinement du rejet, de dépollution du cours d’eau, d’analyse des impacts sur la faune aquatique, et les éventuelles indemnisations dues aux tiers affectés.
Pourquoi les contrats d’assurance standards laissent ces risques industriels sans couverture
La responsabilité civile exploitation, socle de la couverture assurantielle des entreprises, protège l’assuré contre les conséquences financières des dommages corporels, matériels et immatériels causés aux tiers dans le cadre de l’activité professionnelle. Toutefois, les contrats standards comportent des exclusions explicites qui écartent précisément les risques environnementaux les plus significatifs pour une activité industrielle classée ICPE.
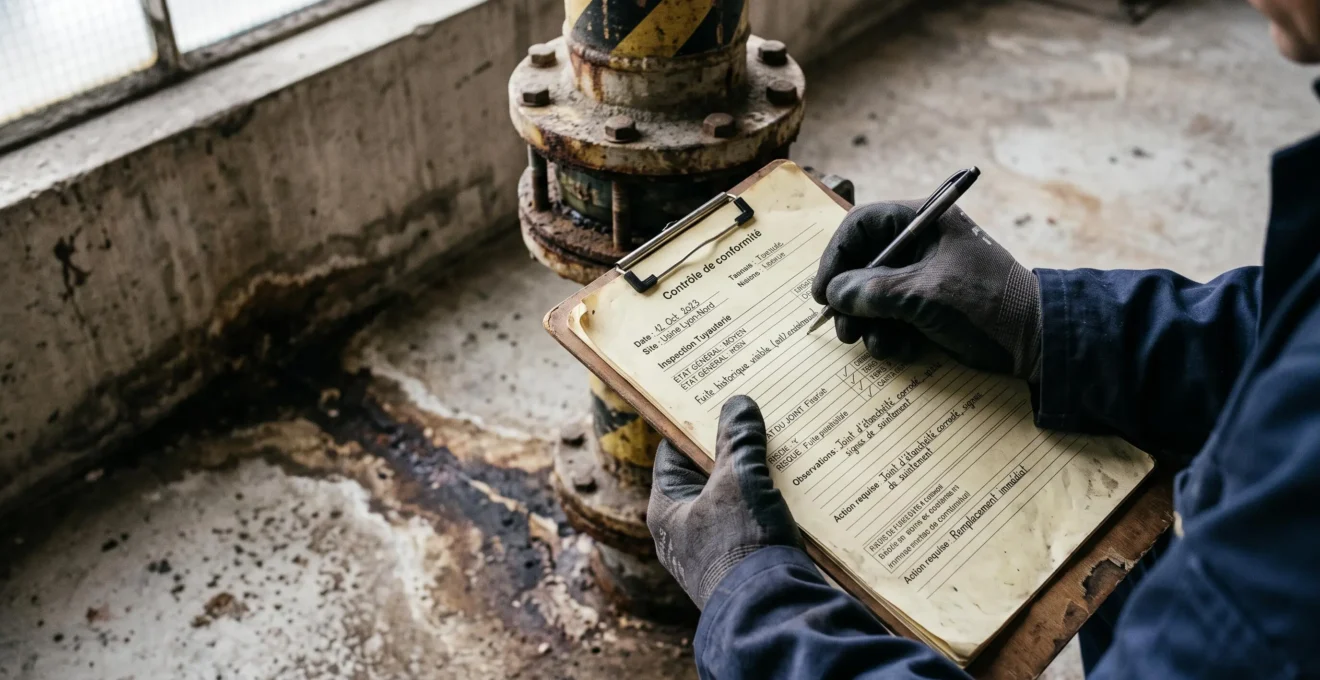
L’exclusion de la pollution progressive constitue la première limite majeure des contrats standards. Une contamination des sols par infiltration lente d’hydrocarbures issus d’une cuve enterrée vieillissante, une migration progressive de substances chimiques à travers les fondations d’un bâtiment, ou une accumulation de polluants dans les eaux souterraines résultant de décennies d’activité industrielle ne seront généralement pas prises en charge. L’assureur considère que ces pollutions relèvent d’un défaut d’entretien, d’une usure normale des équipements ou d’une exposition connue et non maîtrisée, et les exclut donc de la garantie.
L’exclusion de la dépollution des sols figure également parmi les restrictions typiques. Même lorsqu’un sinistre accidentel se produit, les frais engagés pour excaver, traiter et éliminer les terres contaminées, restaurer les nappes phréatiques ou assainir les zones polluées dépassent fréquemment les capacités financières d’une PME ou ETI industrielle. Sans garantie dépollution explicite, l’exploitant assume seul ces coûts, qui peuvent atteindre plusieurs centaines de milliers d’euros selon l’ampleur de la contamination et les sensibilités environnementales du site.
Les activités industrielles jugées aggravées ou atypiques font l’objet de refus systématiques de la part des assureurs standards. Le traitement et la valorisation des déchets, notamment de batteries au lithium ou de déchets industriels dangereux, présentent des enjeux de sécurité importants : selon l’inventaire officiel des accidents industriels 2024 publié par le BARPI, le secteur des déchets figure parmi les plus accidentogènes en France. Face à ce constat, les assureurs généralistes préfèrent refuser ces risques plutôt que de développer une expertise sectorielle spécifique.
Erreur fréquente de lecture de contrat : Considérer qu’une responsabilité civile exploitation couvre automatiquement tous les dommages environnementaux est une interprétation erronée qui peut laisser l’entreprise sans protection réelle au moment du sinistre. La lecture attentive des exclusions est indispensable avant toute signature.
Cette situation crée un paradoxe : les entreprises les plus exposées aux risques environnementaux — celles qui manipulent des substances dangereuses, stockent des matières polluantes, transforment des déchets, ou exercent une activité de fonderie ou de traitement de surface — sont précisément celles pour lesquelles les contrats standards offrent la protection la plus limitée. L’exploitant doit alors se tourner vers le marché spécialisé de l’assurance des risques industriels, où les acteurs disposent de l’expertise technique nécessaire pour analyser les expositions réelles et proposer des garanties adaptées.
Quelles garanties mobiliser pour couvrir la pollution accidentelle et les dommages environnementaux ?
La garantie pollution accidentelle constitue le premier levier de couverture pour un site industriel exposé à des risques environnementaux. Cette garantie, distincte de la responsabilité civile exploitation classique, prend en charge les conséquences financières d’un événement de pollution soudain et imprévu : indemnisation des tiers affectés par la contamination, frais de confinement et de nettoyage du milieu pollué, coûts d’intervention d’entreprises spécialisées en dépollution d’urgence, analyses environnementales post-sinistre.
La garantie dépollution étend la protection aux frais de remise en état du site lui-même après un sinistre accidentel. Lorsqu’un incendie dans un entrepôt de produits chimiques génère des eaux d’extinction contaminées qui s’infiltrent dans les sols, ou qu’une explosion endommage une zone de stockage provoquant un déversement de substances polluantes, les coûts de dépollution peuvent dépasser largement les montants couverts par une garantie pollution accidentelle standard. La garantie dépollution intervient pour financer l’excavation des terres contaminées, le traitement des sols pollués, la restauration des nappes phréatiques et la mise en conformité du site avec les exigences réglementaires.
L’approche sur-mesure devient indispensable pour les activités industrielles atypiques ou aggravées que les assureurs standards refusent de couvrir. Contrairement aux contrats standardisés appliquant des grilles tarifaires génériques, la couverture sur-mesure repose sur une analyse détaillée du site : nature précise de l’activité, process industriels mis en œuvre, substances manipulées, volumes stockés, dispositifs de prévention existants, sensibilités environnementales à proximité, historique de sinistralité. Cette approche permet de construire une garantie adaptée aux expositions réelles, en intégrant les extensions nécessaires et en calibrant les plafonds de garantie selon les scénarios de sinistre identifiés.
Pour un site de recyclage et valorisation des déchets, l’exposition dominante réside dans le risque d’incendie avec rejet de fumées toxiques et production d’eaux d’extinction contaminées. La garantie pertinente combinera une couverture pollution accidentelle étendue aux rejets atmosphériques et aqueux, une garantie dépollution dimensionnée pour traiter les sols et bassins de rétention impactés, et une extension couvrant les frais de mise en sécurité du site pendant et après le sinistre.
Pour une fonderie manipulant des bains de traitement de surface et des métaux en fusion, les scénarios critiques incluent le déversement accidentel de solutions chimiques, la rupture de canalisations de transfert, et la contamination des réseaux d’évacuation. Les garanties mobilisées intégreront la pollution accidentelle des eaux et des sols, la dépollution des réseaux d’assainissement, et la prise en charge des analyses environnementales permettant de caractériser l’ampleur de la contamination.
Pour une entreprise de la filière bois stockant de grandes quantités de produits de traitement chimique, le risque principal réside dans la rupture de cuves de stockage ou le dysfonctionnement de systèmes de pulvérisation. La couverture adaptée associera une garantie pollution accidentelle couvrant les déversements massifs, une garantie dépollution pour les sols et nappes phréatiques, et une extension prenant en charge les frais de confinement d’urgence et de pompage des eaux contaminées.
Exclusions possibles même dans les contrats spécialisés : Les pollutions antérieures à la souscription, les dommages résultant d’un défaut d’entretien avéré, et les dépassements de capacités de stockage autorisées restent généralement exclus. La lecture des conditions générales et particulières demeure indispensable.
Les acteurs spécialisés de l’assurance des risques industriels incluent des assureurs disposant de départements techniques dédiés aux risques environnementaux et des mandataires généraux de compagnie capables de placer des risques atypiques auprès de capacités internationales. Ces acteurs se distinguent par leur capacité à analyser techniquement un dossier industriel complexe, à mobiliser des capacités d’assurance adaptées, et à structurer des garanties répondant aux besoins spécifiques d’un site classé ICPE.
Comment structurer une démarche de souscription efficace pour votre site industriel
La cartographie des expositions constitue la première étape d’une démarche de souscription réussie. L’objectif consiste à identifier précisément les risques environnementaux du site : classification ICPE et régime applicable, substances dangereuses manipulées et volumes stockés, process industriels générateurs de rejets potentiels, zones de rétention et dispositifs de confinement existants, sensibilités environnementales à proximité du site, cours d’eau, nappes phréatiques, zones protégées, habitations.
Cette cartographie permet de traduire les risques techniques en termes d’assurance compréhensibles par un souscripteur spécialisé. Un dirigeant sachant présenter son activité en détaillant les mesures de prévention mises en œuvre, les équipements de sécurité installés, les procédures d’intervention d’urgence formalisées et les formations dispensées au personnel augmente significativement ses chances d’obtenir une couverture adaptée à un tarif acceptable.
La préparation du dossier technique conditionne l’acceptation du risque par un assureur spécialisé. Ce dossier comprend généralement une description détaillée de l’activité et des process industriels, un plan de masse du site indiquant les zones à risque et les dispositifs de confinement, la liste des substances manipulées avec leurs fiches de données de sécurité, l’arrêté préfectoral d’autorisation ICPE et ses prescriptions, les rapports d’inspection des installations classées, les justificatifs des mesures de prévention et des équipements de sécurité, l’historique de sinistralité du site sur les dernières années.
Un dossier complet et transparent démontre à l’assureur que l’exploitant maîtrise ses risques et respecte ses obligations réglementaires. Cette démarche réduit l’incertitude pour le souscripteur et facilite le calibrage des garanties et de la prime.
- Identifier les expositions environnementales du siteRecenser les substances dangereuses, les zones de stockage, les points de rejet potentiel, et les sensibilités environnementales à proximité.
- Rassembler les documents techniques et réglementairesRéunir l’arrêté préfectoral, les rapports d’inspection, les plans de prévention, les fiches de données de sécurité, et l’historique de sinistralité.
- Préparer une présentation structurée de l’activitéDécrire les process industriels, les mesures de prévention existantes, les dispositifs de confinement, et les procédures d’intervention d’urgence.
- Comparer les offres selon les garanties et les exclusionsAnalyser précisément les périmètres de couverture, les plafonds de garantie, les franchises, et les exclusions spécifiques à chaque proposition.
- Vérifier les exclusions avant signatureLire attentivement les conditions générales et particulières, identifier les exclusions pouvant affecter les scénarios de sinistre réels du site, et négocier les extensions nécessaires.
La vérification des exclusions représente une étape critique avant signature. Les exclusions typiques incluent les pollutions antérieures à la prise d’effet du contrat, les dommages résultant d’un défaut d’entretien ou d’une négligence avérée, les dépassements de capacités de stockage autorisées par l’arrêté préfectoral, les pollutions intentionnelles ou résultant d’une violation délibérée des prescriptions réglementaires, et les amendes et pénalités administratives prononcées par les autorités. Un dirigeant averti identifie ces exclusions et évalue leur impact potentiel sur la couverture réelle de son site.
Pour approfondir les stratégies permettant d’éviter les erreurs fréquentes lors de la souscription d’un contrat d’assurance, consulter les conseils de souscription peut apporter des repères utiles.
Le recours à un conseil spécialisé en assurance industrielle permet de sécuriser la démarche de souscription pour un dirigeant disposant de ressources limitées en interne. Un courtier ou un consultant maîtrisant les enjeux techniques et réglementaires des installations classées pour la protection de l’environnement apporte une expertise précieuse pour structurer le dossier, identifier les acteurs pertinents du marché, négocier les conditions de garantie, et vérifier la cohérence entre les besoins réels du site et les garanties proposées. Pour comprendre les enjeux du conseil en assurance, cette dimension stratégique mérite attention.
Questions fréquentes sur l’assurance des risques environnementaux industriels
L’assurance pollution accidentelle est-elle obligatoire pour un site industriel classé ICPE ?
L’assurance pollution accidentelle n’est pas obligatoire de manière générale pour l’ensemble des installations classées. Toutefois, certaines catégories d’ICPE sont soumises à une obligation de garanties financières destinées à assurer la mise en sécurité du site et la dépollution en cas de défaillance de l’exploitant. La liste précise des rubriques concernées est fixée par arrêté ministériel et a évolué au fil des réformes réglementaires. Il convient de vérifier le régime applicable à votre installation auprès de la DREAL compétente et de consulter l’arrêté préfectoral d’autorisation qui peut imposer des prescriptions spécifiques en matière de garanties financières.
Une pollution antérieure à la souscription du contrat peut-elle être prise en charge ?
Les pollutions antérieures à la date de prise d’effet du contrat sont généralement exclues de la couverture. L’assureur couvre les conséquences d’événements survenant pendant la période de validité du contrat, et non les contaminations préexistantes découvertes après la souscription. Cette exclusion vise à éviter que l’exploitant souscrive une assurance après avoir connaissance d’une pollution en cours ou déjà constituée. Lors de la souscription, l’assureur peut exiger une déclaration de l’état environnemental du site ou des analyses de sols pour caractériser la situation initiale.
Quel est le rôle d’un mandataire général de compagnie pour les risques industriels atypiques ?
Un mandataire général de compagnie est un intermédiaire spécialisé disposant d’une délégation de souscription et de gestion de la part d’une ou plusieurs compagnies d’assurance. Pour les risques industriels atypiques ou aggravés refusés par les assureurs standards, le mandataire général mobilise son expertise technique pour analyser le dossier, évaluer les expositions réelles, et placer le risque auprès de capacités d’assurance adaptées, y compris sur les marchés internationaux si nécessaire. Cette fonction est particulièrement utile pour les activités comme le recyclage de déchets dangereux, la fonderie, ou les sites présentant des historiques de sinistralité complexes.
Comment évaluer le coût d’une couverture pollution pour mon site industriel ?
Le coût d’une garantie pollution accidentelle et dépollution dépend de multiples facteurs spécifiques à chaque site : nature de l’activité industrielle et classification ICPE, substances manipulées et volumes stockés, sensibilités environnementales à proximité, dispositifs de prévention et de confinement existants, historique de sinistralité de l’entreprise, plafonds de garantie et franchises retenus. Les tarifs peuvent varier significativement selon que l’activité est jugée standard ou aggravée par l’assureur. Pour obtenir une évaluation précise, il est indispensable de constituer un dossier technique détaillé et de le soumettre à plusieurs acteurs spécialisés du marché afin de comparer les offres sur la base de garanties comparables.
Avertissement important concernant l’information présentée dans cet article : Les informations contenues dans cet article ont un caractère général et pédagogique. Elles ne constituent ni un conseil personnalisé, ni une recommandation juridique ou assurantielle adaptée à votre situation spécifique. Les garanties, exclusions, obligations réglementaires et conditions de souscription varient selon chaque contrat, chaque assureur et chaque contexte d’activité industrielle. Avant toute décision concernant la couverture des risques environnementaux de votre site, il est indispensable de consulter un professionnel qualifié — courtier spécialisé en assurance industrielle, conseil en gestion des risques, ou juriste en droit de l’environnement — qui pourra analyser votre dossier technique, vérifier vos obligations réglementaires spécifiques, et vous accompagner dans la structuration d’une couverture adaptée à vos expositions réelles.
Lorsqu’une activité industrielle classée ICPE fait face à un refus de couverture ou constate que son contrat standard exclut précisément les risques environnementaux auxquels elle est exposée, des solutions d’assurance spécialisées existent pour couvrir la pollution accidentelle et les dommages environnementaux. La compréhension des mécanismes de garantie — pollution accidentelle, garantie dépollution, approche sur-mesure — associée à une démarche structurée de souscription permet de sécuriser financièrement l’activité face aux scénarios de sinistre réels identifiés sur le site.
La distinction entre pollution accidentelle et pollution progressive conditionne l’existence de la couverture, tandis que la lecture attentive des exclusions évite la fausse sécurité d’un contrat inadapté. Pour les entreprises évoluant dans des secteurs jugés aggravés — recyclage, fonderie, bois, logistique —, le recours aux acteurs spécialisés du marché et la préparation d’un dossier technique convaincant constituent les leviers d’accès à une protection réelle et dimensionnée selon les expositions environnementales effectives.